Finance management by personality type: introverts, extraversts
УДК 336+159.9
Аннотация
Данная статья раскрывает, как характер человека влияет на его денежные привычки. На основе теории психологических типов К.Г. Юнга в работе описаны главные отличия в том, как интроверты и экстраверты копят, тратят и относятся к риску. Интроверт через финансы выстраивает безопасность и контроль, предпочитает спокойные инструменты и редко совершает спонтанные покупки. Экстраверт, напротив, ищет в деньгах эмоции и статус, быстрее принимает решения и чаще участвует в рисковых операциях. Приводятся данные опроса, согласно которым 54 % россиян меняли финансовые привычки под влиянием окружения, причём экстраверты сильнее подвержены такому давлению. На основе диаграмм показано лидерство интровертов в сбережении и склонность экстравертов к импульсивным тратам. Отдельно рассматриваются типичные ошибки мышления: стадное чувство и эффект якоря, чаще свойственные экстравертам, а также предвзятость подтверждения и паралич анализа, характерные для интровертов. Проанализировано, как социальное окружение воздействует на финансовые решения, усиливая или ослабляя эти когнитивные искажения. С опорой на реальные данные и исследования предложены конкретные пути решения проблем для каждого типа: от автоматических отчислений и установки жёстких сроков для интровертов до правила 24–72-часовой паузы и разделения счетов для экстравертов. Статья будет полезна как обычным людям, стремящимся лучше управлять личными финансами, так и специалистам по финансовому консультированию – для понимания психологии клиента и выстраивания с ним долгосрочных, доверительных отношений. Ключевой вывод материала: эффективное финансовое планирование должно учитывать не только цифры, но и личностные особенности человека, позволяя выстроить систему, в которой ему комфортно, и избежать постоянного стресса.
Abstract
This article reveals how a person's character affects their money habits. Based on C.G. Jung's theory of psychological types, the paper describes the main differences in how introverts and extroverts save, spend, and take risks. An introvert builds security and control through finance, prefers calm tools, and rarely makes spontaneous purchases. An extrovert, on the other hand, looks for emotions and status in money, makes decisions faster and participates in risky operations more often. The survey data shows that 54 % of Russians have changed their financial habits under the influence of their environment, and extroverts are more susceptible to such pressure. The diagrams show the leadership of introverts in saving and the tendency of extroverts to impulsive spending. Typical thinking errors are considered separately: herd feeling and the anchor effect, more often characteristic of extroverts, as well as confirmation bias and analysis paralysis, characteristic of introverts. The article analyzes how the social environment influences financial decisions, reinforcing or weakening these cognitive distortions. Based on real data and research, specific ways to solve problems for each type are proposed: from automatic deductions and setting strict deadlines for introverts to the 24-72-hour pause rule and splitting accounts for extroverts. The article will be useful both for ordinary people who want to better manage their personal finances, and for financial consulting specialists to understand the psychology of a client and build long–term, trusting relationships with him. The key conclusion of the material is that effective financial planning should take into account not only numbers, but also personal characteristics of a person, allowing them to build a system in which they feel comfortable and avoid constant stress.
Ключевые слова: управление финансами; психология денег; финансовое поведение; экстраверт; интроверт; личное финансовое планирование; инвестиции; когнитивные искажения.
Keywords: financial management; psychology of money; financial behavior; extrovert; introvert; personal financial planning; investment; cognitive biases.
Введение
Финансовое планирование, как правило, воспринимается как чисто расчётная деятельность: доходы, расходы, проценты и таблицы. Однако практика показывает, что за большинством денежных решений стоят не столько математические выкладки, сколько автоматические психологические процессы [5, с. 245]. Более того, особенности характера объясняют около 30 % индивидуальных различий в накоплении и тратах [1, с. 152].
Одним из ключевых личностных параметров, определяющих финансовое поведение, является деление на интровертов и экстравертов, предложенное К.Г. Юнгом в начале XX века [10, с. 89]. Согласно его теории, интроверт направляет психическую энергию внутрь себя, а экстраверт – во внешний мир, на взаимодействие с людьми и событиями [10, с. 92]. Эти различия порождают два принципиально разных подхода к деньгам: для интроверта финансы становятся инструментом безопасности и контроля, тогда как экстраверт видит в них источник возможностей, статуса и ярких переживаний [8, с. 28].
Целью данной работы является изучение влияния личностных характеристик (интроверсии и экстраверсии) на финансовое поведение, выявление типичных когнитивных ошибок и разработка практических рекомендаций. Задачи исследования включают:
1. Сравнительный анализ сберегательных, потребительских и инвестиционных стратегий интровертов и экстравертов.
2. Определение роли социального окружения в финансовых решениях;
3. Выделение когнитивных искажений, характерных для каждого типа;
4. Формулирование способов коррекции денежных привычек.
Материалы и методы
Материалом исследования послужили данные опроса, проведённого Национальным банковским журналом в 2026 году (выборка россиян), а также научные публикации по психологии финансов, теории личности и поведенческой экономике. В работе применялись методы теоретического анализа, систематизации, сравнения и визуализации данных.
Результаты и обсуждение
Управление деньгами – это учёт доходов и расходов, планирование, сбережения и вложения. Задача – закрыть текущие потребности и обеспечить будущее. Можно подумать, что здесь работают только цифры. Однако на деле многое решает не калькулятор, а голова. Точнее, те автоматические процессы, которые в ней запускаются [5, с. 245]. В научной литературе финансовое поведение определяется как совокупность действий и решений индивида, связанных с получением, распределением, сбережением и инвестированием денежных средств, которая обусловлена психологическими, социальными и экономическими факторами [9, с. 315]. Около 30 % различий между людьми в том, как они копят и тратят, объясняются особенностями характера [1, с. 152].
Важнейшая характеристика – это разделение на интровертов и экстравертов. Термины ввёл Карл Густав Юнг в начале прошлого века [10, с. 89]. Интроверт, по Юнгу, обращает энергию внутрь себя. Экстраверт – во внешний мир, на окружающих людей и события [10, с. 92]. Отсюда разное отношение к деньгам. Интроверт через финансы строит безопасность и контроль. Экстраверт ищет возможности, статус, сильные впечатления [8, с. 28].
Интроверт погружён в свой внутренний мир. Перед любым денежным шагом он долго думает. Бюджет ведёт сам. Выбирает инструменты спокойные и прозрачные. Спонтанные траты ему несвойственны. На панику рынка и советы со стороны он почти не реагирует. Такой человек предпочтёт отложить деньги и не лезть в лишний риск [3]. Юнг замечал, что интроверт любое действие совершает, оглядываясь на себя [10, с. 95]. Применительно к деньгам это значит: семь раз проверит внутри себя и только потом пошевелится. Исследования это подтверждают – интроверты меньше поддаются стадному чувству и рыночной панике [3].
Экстраверта питают общение и внешние события. Отсюда интерес к новостям, трендам, разговорам о деньгах. Решения он принимает быстро. Деньги для него – способ получить эмоцию или подтвердить статус [8, с. 30]. Он не стесняется обсуждать доходы и расходы. Это может быть полезно – так люди обмениваются опытом. Но есть и минус: часто включаются ненужные траты под давлением среды [1, с. 155]. Экстраверты активнее торгуют на рынке и охотнее заходят в рисковые инструменты. Само по себе это не плохо. Но требует следить за комиссиями и держаться выбранной стратегии [7, с. 815].
Среда давит на экстравертов заметно сильнее. По данным опроса, 54 % россиян меняли свои денежные привычки, оглядываясь на знакомых. И среди таких людей больше экстравертов [2]. Каждый четвёртый начинал откладывать или вкладываться после того, как увидел пример друзей. Однако примерно такая же доля опрошенных стала больше тратить – просто чтобы не отставать от чужого уровня жизни [2].
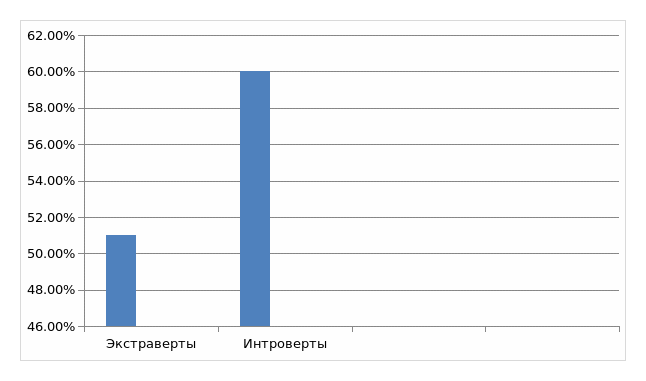
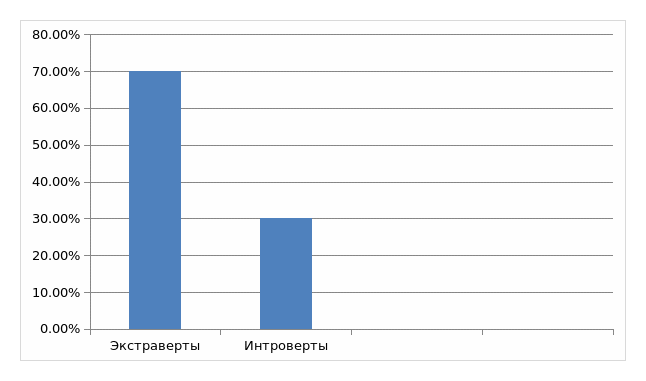
Представленные данные наглядно отражают это различие: в сбережении лидируют интроверты. Привычка планировать и держать себя в руках позволяет им регулярно пополнять накопления. А по импульсивным покупкам впереди экстраверты. Им труднее устоять перед внезапным желанием что-то купить – часто ради быстрой радости или под влиянием внешнего повода.
Теперь об инвестициях. Экстраверты совершают сделки на 30–40 % чаще интровертов [7, с. 818]. Долгосрочные вложения держат 46 % интровертов. У экстравертов эта цифра ниже [4, с. 200]. Подушку безопасности на полгода и более интроверты имеют в полтора-два раза чаще [4, с. 203].
У каждого типа есть свои слабые места в мышлении. Это когнитивные искажения – встроенные ошибки, которые сбивают с толку при работе с деньгами [5, с. 255].
Когнитивные искажения, характерные для экстравертов:
1. Стадное чувство. Покупают то же, что и все вокруг. Продают на панике вместе с толпой. Связь между экстраверсией и стадным поведением подтверждена исследованиями [6, с. 3555].
2. Эффект якоря. Первая попавшаяся на глаза цифра надолго застревает в голове как ориентир. Экстраверт легко клюёт на яркие скидки и акции, толком не оценив реальную выгоду [6, с. 3560].
Когнитивные искажения, характерные для интровертов:
1. Предвзятость подтверждения. Человек ищет доводы в пользу уже готового решения. Всё, что ему противоречит, он пропускает мимо ушей [5, с. 258].
2. Паралич анализа. Интроверт так глубоко уходит в обдумывание, что упускает момент. В итоге не делает ничего [3].
Сами по себе эти ошибки не исчезают. Но с ними можно работать. С опорой на исследования предлагаем такие шаги.
Рекомендации по коррекции финансового поведения для интровертов:
1. Отвести 5–10 % дохода на пробные траты или вложения. Это снимет часть страха перед ошибкой [3].
2. Ставить себе крайний срок. Например: «Три дня изучаю, на четвёртый – решение». Это помогает не застревать в размышлениях.
3. Иногда советоваться со специалистом. Взгляд со стороны помогает заметить предвзятость подтверждения.
4. Настроить автоматические отчисления на накопительный счёт. Тогда не придётся каждый раз думать, откладывать или нет [8, с. 31].
Рекомендации по коррекции финансового поведения для экстравертов:
1. Перед крупной покупкой брать паузу на 24–72 часа. Импульс за это время гаснет, и решение становится трезвее.
2. Завести два счёта. Один для долгих накоплений, с которого трудно снять деньги. Второй – для ежедневных расходов. Это помогает не тратить лишнее.
3. Следить за тем, с кем обсуждаете финансы. Меньше говорить о деньгах с теми, кто сам склонен к пустым тратам. Окружение сильно влияет на экстравертов [1, с. 160].
4. Перед покупкой или сделкой записывать на листе все «за» и «против». Это простое действие включает рациональное мышление и ослабляет стадный эффект [5, с. 261].
Заключение
Таким образом, исследование подтвердило, что характер сильно влияет на денежные решения. Экстраверты активничают на рынке и склонны к риску. Интроверты любят надёжность и точный расчёт. Главный вывод: планирование бюджета должно учитывать не только цифры, но и личность человека. Когда стратегия подходит вам по характеру, её гораздо легче придерживаться. Смысл персонального подхода к финансам простой – не ломать себя под чужие схемы, а выстроить систему, в которой вам удобно. Тогда и результаты будут лучше, и сам процесс перестанет быть постоянным стрессом.
Список литературы
References